Золото за неделю выросло почти до 4700$ за унцию, а затем резко упало после ястребиной речи главы ФРС Кевина Уорша в Джексон-Хоуле. В статье - хроника торгов по дням, реакция рынка серебра и платины, комментарии аналитиков и банков.
Crescat Capital прогнозирует рост цены золота до 20.000$ за унцию на фоне расширения мировой денежной массы, фискального доминирования и рекордных покупок золота Центральными банками. Также есть большой потенциал в акциях золотодобывающих компаний.
Центральные банки продолжают активно наращивать золотые резервы, а лидерами закупок в 2026 году остаются Польша и Китай. Россия и Турция сокращают золотые запасы, тогда как Южная Корея, Намибия и другие страны заявляют о новых планах по золоту.
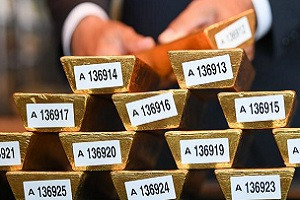
Примерно 15 лет назад стало известно о том, что значительная часть золотого запаса Германии хранится в США. После этого Центральный банк страны (Бундесбанк) принял в 2013 году решение вернуть часть этого драгметалла на территорию государства.
Спустя столько лет по-прежнему имеются достаточные основания полагать, что полная репатриация немецкого золота была в то время невозможна, потому что в резервах ФРС США в Нью-Йорке просто не могло быть достаточного объёма драгметалла. Предположительно, чтобы скрыть этот факт, в то время было официально заявлено, что часть золота намеренно оставлена в Нью-Йорке, чтобы при необходимости его можно было быстро продать на крупнейшей в мире бирже золота, которая находится там же.
С тех пор чуть более половины золотого запаса Германии - при условии, что все слитки, переданные из Нью-Йорка, являются подлинными, - находится в Германии (1710 тонн), а другая половина по-прежнему принадлежит ФРС США (1236 тонн). У Банка Англии в Лондоне должно храниться ещё 420 тонн.
Между тем, согласно собственному заявлению Бундесбанка, по крайней мере, большая часть немецких золотых сокровищ хранится в Германии в качестве меры «укрепления доверия», потому что чем больше немецкого золота хранится в США, тем большее влияние Вашингтон будет иметь на Берлин.
Текущий золотой запас Германии берёт своё начало со времён создания Бреттон-Вудской денежной системы (1944-1973 гг.), когда частично обеспеченный золотом доллар США был привязан к другим важным валютам мира по системе фиксированного обменного курса. Также важным фактором появления золотых резервов Германии стало создание Европейского платёжного союза (1950-1958 гг.), когда, говоря упрощённо, страны с положительным сальдо внешней торговли получали золото.
В этом контексте важно сказать то, что Германия получила за это время гораздо меньше золота, чем ей на самом деле причиталось. Согласно Бреттон-Вудскому соглашению, США должны были обменять лишние доллары на золото, но с конца 1950-х годов стало ясно, что в этом случае золотые резервы США могут очень быстро исчезнуть, а значит мог быть разрушен миф о том, что американский доллар обеспечен жёлтым драгметаллом. В то время доллары накапливали в основном западноевропейские страны, в которых присутствовали вооружённые силы США, а также было много инвестиций со стороны американских компаний.
После того, как к середине 1960-х годов возникшие проблемы достигли своего пика, между ФРС и Бундесбанком началась активная переписка. Результатом этого стало появление в 1967 году так называемого «Письма Блессинга», названного по имени тогдашнего главы Бундесбанка Карла Блессинга. В этом письме он сообщил директору ФРС Вилльяму Мартину о том, что Бундесбанк не будет требовать обмена долларов на физическое золото. Эта тема тревожила Блессинга до самой его смерти.
Незадолго до своей смерти Блессингу задали вопрос, не является ли отказ Германии от обмена долларов на золото поддержкой американского правительства. На что Блессинг ответил следующее: «Я чувствую себя до сих пор виновным в том, что полностью доверял американцам. Надо было потребовать обмен всех долларов, которые у нас накопились, на золото. Американцы постоянно обещали нам, что в следующем году они это сделают. Так происходило каждый год. Но обмена так и не произошло». Тогда американцы могли бы шантажировать Бонн отводом своих войск из Западной Германии, если бы немцы начали требовать обмен долларов на жёлтый драгметалл. Поэтому Блессинг и хотел оттянуть этот момент до лучших времён. Но незадолго до своей смерти в 1971 году он сказал, что «его письмо действует до сих пор».
Сейчас уже неважно, осталось ли золото в хранилище ФРС в Нью-Йорке или уже полностью продано. Требование о полном возврате немецкого золота сейчас маловероятно. Это приведёт не только к усилению давления со стороны США по поводу строительства «Северного потока-2», но и другие государства могут последовать примеру Германии. В этом случае станет всем ясно, что у Штатов нет достаточного золота для его возврата истинным владельцам. Это будет ударом по финансовой Системе.
Таким образом, можно увидеть в очередной раз то, что золото является важной составной частью мировой финансовой Системы, хотя многие СМИ говорят об обратном, чтобы отбить желание у частных инвесторов создавать свой золотой запас на перспективу, так как жёлтый драгметалл является антагонистом для американского доллара.
Центральные банки продолжают активно наращивать золотые резервы, а лидерами закупок в 2026 году остаются Польша и Китай. Россия и Турция сокращают золотые запасы, тогда как Южная Корея, Намибия и другие страны заявляют о новых планах по золоту.
Разбираем, почему в СССР с 1947 по 1954 годы ежегодно снижались государственные цены на продовольствие и промтовары. Рассказываем о денежной реформе 1947 года и механизме планового снижения себестоимости товаров.
Рынок золота в июне 2026 года застыл в зоне консолидации около 4300-4500$ в ожидании первого заседания ФРС под руководством нового главы Кевина Уорша, которое может либо продолжить давление на металл, либо дать импульс к росту.
Швейцарский банк UBS ожидает, что цена золота может достичь 5500 долларов за одну унцию к концу 2026 года на фоне продолжающихся покупок со стороны центральных банков, высокого госдолга и диверсификации резервов.
Для Трампа золото - это не просто эстетика или инвестиция, а целое мировоззрение: символ власти, надёжности и недоверия к бумажным деньгам, подкреплённое его первыми успешными сделками ещё в 1970-х годах.
Несмотря на недавнее снижение цен, золото сохраняет сильные долгосрочные перспективы благодаря спросу как на защитный актив и инструмент диверсификации. Аналитики HSBC отмечают рост волатильности.
В мире, где новости пестрят экономическими качелями, инфляцией и геополитикой, люди всё чаще ищут «тихую гавань» для своих сбережений. И вот тут на сцену выходит золото как надёжный способ сохранить свои сбережения.
Объяснения причин резкого роста цен на золото продолжают поражать воображение и вызывают улыбку. По сути, есть только одна причина владеть золотом - защитить и сохранить своё богатство, но зачем это нужно?
Физические драгоценные металлы играют уникальную роль в инвестиционном портфеле. В отличие от акций и облигаций, золотые и серебряные слитки можно безопасно держать полностью вне финансовой системы.
Покупатели золота и серебра в виде монет и слитков могут не получить рекордную прибыль даже за всю свою жизнь. Однако одно можно сказать наверняка: эти деньги никогда не погибнут.