Crescat Capital прогнозирует рост цены золота до 20.000$ за унцию на фоне расширения мировой денежной массы, фискального доминирования и рекордных покупок золота Центральными банками. Также есть большой потенциал в акциях золотодобывающих компаний.
Центральные банки продолжают активно наращивать золотые резервы, а лидерами закупок в 2026 году остаются Польша и Китай. Россия и Турция сокращают золотые запасы, тогда как Южная Корея, Намибия и другие страны заявляют о новых планах по золоту.
Что будет с ценой золота и рублём после заседания ФРС?
19 сентября 2019
Вчера на своём итоговом заседании ФРС США приняла предсказуемое решение снизить базовую ставку на 0,25%. Перспективы дальнейшего снижения пока под вопросом — золото пока отреагировало снижением.
Вечером в среду, 18 сентября, американский Центробанк снизил диапазон своих ставок на 0,25% — до 1,75%. Однако ожидания дальнейших действий в руководстве ФРС оказались смешанными: из 17 участников опроса (12 управляющих региональными банками ФРС и 5 членов Совета управляющих) 7 ожидают по итогам 2019 г. ставки на уровне 1,5-1,75%, 5 ждут ставку на текущем уровне, а 5 ожидают повышения ставки до уровня 2-2,25%. Впрочем, глава ФРС Джером Пауэлл указал, что ФРС, вероятно, придётся перейти к росту своего баланса раньше ожидаемого (кто бы сомневался).
Строго говоря, ФРС совсем необязательно было снижать ставку: ставку обычно снижают, когда экономика в рецессии, а фондовый рынок падает, и нужно стимулировать экономику понижением стоимости кредита. В Америке сейчас пока нет рецессии, фондовый рынок на пике, экономика отрастёт на 3% за год. Зачем «стимулировать» то, что и так неплохо растёт. Снижать ставку в условиях роста, казалось бы, не только бессмысленно и беспрецедентно, но и вредно: можно невзначай разогнать инфляцию.
Какие обстоятельства вынуждают ФРС всё же снизить ставку?
Первое — накопленные долги. Госдолг США составляет $22,5 трлн., и стоимость его обслуживания (выплаты по %) в 2019 г. впервые в истории превысит $1 трлн. Это только госдолг США, а есть ещё долги корпораций и домохозяйств, а это ещё десятки триллионов... Сверх того, ещё десятки триллионов составляют обязательства бюджетов всех уровней (и федерального, и штатов, и муниципалитетов) по «социалке», включая пенсии, всевозможные выплаты и пособия. При таком уровне общей долговой нагрузки, многократно превышающей ВВП страны (которая составляет «лишь» чуть больше $20 триллионов), размер процентной ставки, и, как следствие, объём выплат для обслуживания долгов становится критичным.
Забегая вперед, скажем, что при ТАКОМ соотношении уровня долга к размеру экономики долги невозможно выплатить приблизительно никогда — их можно только обесценить через дефолт или эмиссию. Что и будет происходить все 2020-е годы — за счёт девальвации доллара и роста финансовых и сырьевых активов, и кратный скачок инфляции. Также забегая вперёд, скажем, что аналогичная — и даже худшая — ситуация с долгами в Европе и Азии. Нас ждёт беспрецедентный глобальный долговой кризис, который обернётся масштабной эмиссией и ростом цен на активы, включая, в первую очередь, цены на золото.
Второе — рецессия в мире. Экономики Европы и Азии чувствуют себя гораздо хуже, чем американская: они или уже в рецессии, и давно понижают ставки. На этом фоне высокая ставка в США при снижающихся ставках в Европе и Азии приводит к бегству капитала со всего мира в США, и давит на доллар вверх, снижая конкурентоспособность американской экономики. Это основная причина, по которой Трамп постоянно давит на ФРС с призывами понизить ставку. Он, однако, не учитывает, что низкие ставки — это проклятие для кредиторов: пенсионеров, депозитчиков, страховых компаний, и всех прочих, кто хочет получать пассивный доход со своих вложений, а не спекулировать на бирже.
Мы полагаем, что основное, за чем нужно следить в ближайшие годы — не столько процентная ставка ФРС (ниже нуля её вряд ли опустят), а размер его баланса. Вот он будет расти (о чём прозрачно намекнул глава ФРС Дж. Пауэлл) — и многократно.
Прогноз цен на золото и курса рубля
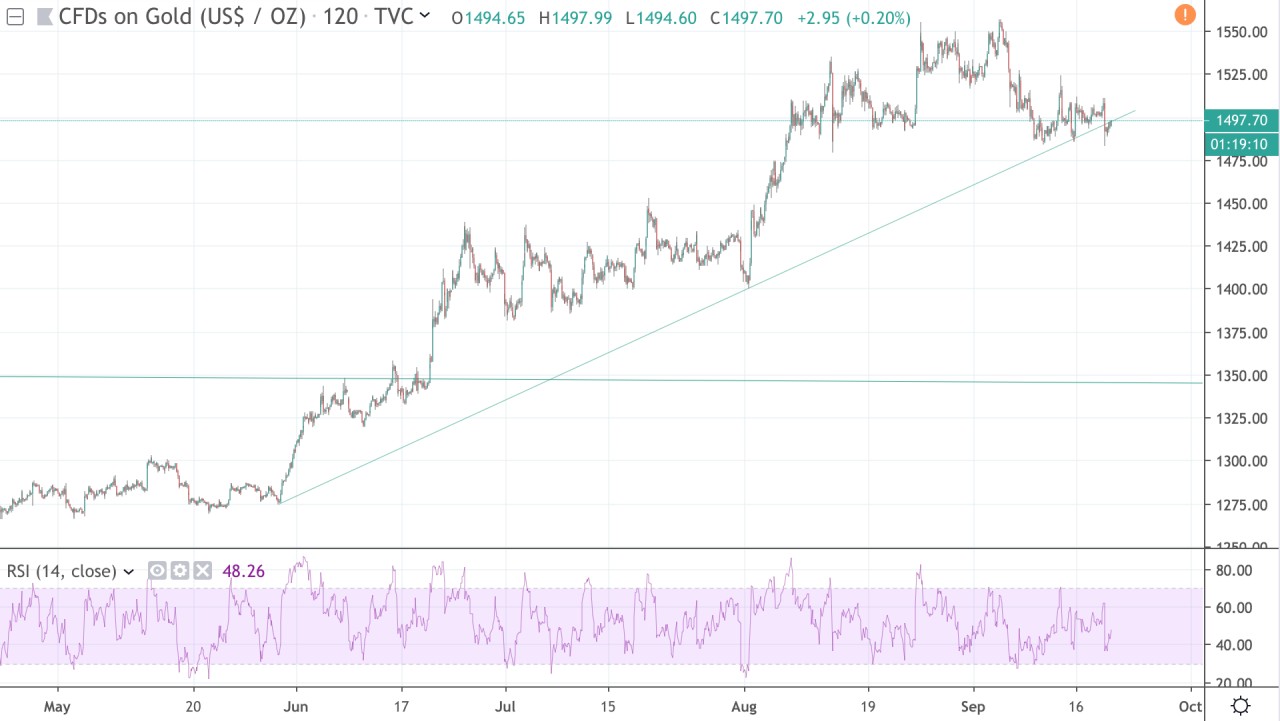
Между тем, золото уже закрепилось под уровнем 1500$ за унцию, и теперь уже даже под уровнем трендовой с весенних минимумов. Наш базовый сценарий вероятной на 60$ вниз с текущих уровней пока остаётся в силе. Впрочем, не стоит на него сильно полагаться: сильный бычий рынок обычно разочаровывает в глубине коррекций, и удивляет в силе и скорости повышения цены на актив. И тем не менее, мы полагаем, что рост возобновится не позднее октября.
Курс доллара к рублю, как мы и ожидали, вынырнул из-под уровня 64 и стабилизировался в области 64,10 – 64,50 — налоговый период продолжает давить. Однако глубокой просадки с этих уровней мы не ожидаем, даже при продолжении роста нефти — во что мы не верим, потому что нефть прошла свой сезонный летний пик и будет падать примерно до середины зимы — там сезонный минимум цен. Обострение на Ближнем Востоке носит долгосрочный и стратегический характер, однако в ближайшей перспективе войны и угрозы поставкам нефти на мировой рынок мы также не ожидаем.
С учётом укрепления рубля и снижения цены золота с пиковых уровней на 50 долларов, цена золотых монет «Георгий Победоносец» в Банке России уже скорректировалась почти с 28.000 до 25.600 рублей. Мы по-прежнему считаем, что ниже 25.000 цена новых золотых «Георгиев» не упадёт, а к концу года их цена приблизится к уровню 30.000 рублей за монету. Следите за новостями и котировками — и нашими комментариями!
Центральные банки продолжают активно наращивать золотые резервы, а лидерами закупок в 2026 году остаются Польша и Китай. Россия и Турция сокращают золотые запасы, тогда как Южная Корея, Намибия и другие страны заявляют о новых планах по золоту.
Разбираем, почему в СССР с 1947 по 1954 годы ежегодно снижались государственные цены на продовольствие и промтовары. Рассказываем о денежной реформе 1947 года и механизме планового снижения себестоимости товаров.
Рынок золота в июне 2026 года застыл в зоне консолидации около 4300-4500$ в ожидании первого заседания ФРС под руководством нового главы Кевина Уорша, которое может либо продолжить давление на металл, либо дать импульс к росту.
Швейцарский банк UBS ожидает, что цена золота может достичь 5500 долларов за одну унцию к концу 2026 года на фоне продолжающихся покупок со стороны центральных банков, высокого госдолга и диверсификации резервов.
Для Трампа золото - это не просто эстетика или инвестиция, а целое мировоззрение: символ власти, надёжности и недоверия к бумажным деньгам, подкреплённое его первыми успешными сделками ещё в 1970-х годах.
Несмотря на недавнее снижение цен, золото сохраняет сильные долгосрочные перспективы благодаря спросу как на защитный актив и инструмент диверсификации. Аналитики HSBC отмечают рост волатильности.
В мире, где новости пестрят экономическими качелями, инфляцией и геополитикой, люди всё чаще ищут «тихую гавань» для своих сбережений. И вот тут на сцену выходит золото как надёжный способ сохранить свои сбережения.
Объяснения причин резкого роста цен на золото продолжают поражать воображение и вызывают улыбку. По сути, есть только одна причина владеть золотом - защитить и сохранить своё богатство, но зачем это нужно?
Физические драгоценные металлы играют уникальную роль в инвестиционном портфеле. В отличие от акций и облигаций, золотые и серебряные слитки можно безопасно держать полностью вне финансовой системы.
Покупатели золота и серебра в виде монет и слитков могут не получить рекордную прибыль даже за всю свою жизнь. Однако одно можно сказать наверняка: эти деньги никогда не погибнут.