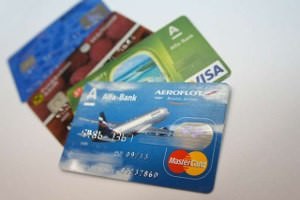
Во время кризиса для банков особенно остро встал вопрос о привлечении новых клиентов и повышении лояльности существующих. Одним из способов достижения этой цели является объединение банка с партнёрской компанией и выпуск кобрендовой карты. Кредитная организация извлекает существенную выгоду от взаимного усиления брендов, так как на карты с дополнительными возможности клиенты «клюют» чаще, чем на обычные кредитки.
Отличия кобрендовых кредитных карт
Кредитные карты делятся чаще всего на два типа: те, которые при оплате продуктов в партнёрской компании дают скидки, а также те, которые позволяют накопить баллы и в дальнейшем обменять их на товар, услугу или подарок. Выпускаются они с двумя логотипами — банка и компании партнера. По остальным параметрам они не отличаются от стандартных банковских карт. Как правило, финансовые организации выпускают кобрендовые карты в партнерстве с различными авиакомпаниями, магазинами, торговыми центрами, коалиционными программами лояльности.
В России чаще всего банки заключают партнёрские программы для выпуска карт с авиакомпаниями, торговыми сетями, ТЭК (сетями бензоколонок) и операторами мобильной связи. Всё чаще банки стали выпускать кобрендовые карты совместно с отдельными крупными интернет-магазинами.
Банки также могут выпускать карты совместно сразу с несколькими партнёрами. Такие карты называются мультибрендовыми, обычно их выпускают вместе с крупными компаниями, у которых есть множество мелких партнёров. Ярким примером такой карты является Cosmo-карта от Альфа-Банка, которую он выпустил совместно с женским журналом Cosmopolitan. Владелец карты может получать скидки в ряде организаций-партнёров журнала и банка.
Особым видом кобрендовых карт являются так называемые аффинити-карты, созданные с целью отчисления процента от потраченных сумм в пользу благотворительных фондов и организаций. Никаких скидок и бонусов такие карты, конечно, не дают, только чувство собственного удовлетворения от помощи другим людям.
Виды кобрендовых кредиток
В схеме «банк+авиакомпания» клиенту чаще всего предлагают накапливать баллы (или мили), оплачивая карты услуги того или иного авиаперевозчика. Накопленные мили можно обменивать на авиабилеты или на повышение качества обслуживания, например, приобрести билет бизнес-класса по цене эконом-класса или получить возможность пройти регистрацию на стойке бизнес-класса. Стоимость баллов чаще всего зависит от банка и авиакомпании, а также от статуса карты. Соответственно, чем выше класс карты, тем больше будет бонусов.
Необходимо обратить внимание при работе с такими картами на несколько важных пунктов. Во-первых, различная стоимость премиальных билетов. К примеру, в одних компаниях билет можно приобрести за 5 тысяч бонусов, в других нужно накопить минимум 15–20 тысяч миль. Во-вторых, нужно иметь в виду, что многие программы предусматривают «сгорание» бонусных миль по прошествии некоторого времени. В-третьих, обращайте внимание на налоги при покупке премиальных билетов. Чаще всего «мили» позволяют оплатить только сам билет, различные же сборы вам придётся оплачивать отдельно, причём, в некоторых компаниях сборы могут быть сопоставимы со стоимостью билета.
Кроме того, обращайте внимание на альянсы авиаперевозчиков — они позволяют пользоваться программами лояльности одной авиакомпании, и при этом летать самолетами другой. Таким образом, можно найти для себя дополнительную выгоду. Сейчас в мире есть 3 основные авиаальянса: SkyTeam (Аэрофлот, Air France, Air Europa), StarAlliance (Air Canada, Lufthansa, United Airlines) и OneWorld (American Airlines, British Airways, Cathay Pacific).
Схема «банк+магазин» зачастую предлагает скидки при оплате кобрендовой картой, хотя встречаются случаи и программы накопления бонусов. Такие карты выгодны только постоянным клиентам тех или иных магазинов или торговых сетей. К примеру, если вы еженедельно покупаете продукты в Ашане, то для вас будет выгодно расплачиваться кредиткой с программой лояльности магазина.
Кобрендовые карты, созданные при поддержке мобильного оператора, позволяют получать бонусы на счёт мобильного телефона и обменивать на минуты связи, SMS-сообщения, мобильные, интернет и другие продукты, предлагаемые операторами.
В чём кроется опасность?
Кобрендовые кредитные карты, безусловно, привлекают внимание клиентов, но они также имеют множество минусов. Для начала, нужно быть готовым к тому, что процент за пользование заёмными средствами будет несколько выше, чем при овердрафте обыкновенной кредитки. Кроме того, иногда для таких карт может отсутствовать льготный период кредитования, когда деньгами можно пользоваться без процентов.
Зачастую бонусы могут зачисляться на карту только при покупках на определённую сумму, например, не менее 500 рублей. В итоге, чтобы накопить достаточно бонусов, нужно очень много потратить. Поэтому запомните: кобрендовые кредитные карты выгодны лишь в том случае, если вы действительно часто пользуйтесь продуктами компаний-партнёров. Иначе карта будет только в убыток, потому что её обслуживание обходится дороже, так как для банка выпуск кобрендов выливается в дополнительные издержки (к примеру, оплата тех самых миль).
Нужно также иметь в виду, что такими картами лучше пользоваться напрямую, не прибегая к помощи банкоматов. За снятие наличных с кредитки банк берет от 3 до 4%, при этом устанавливая минимальный размер снятия валюты (в среднем от 100 до 300 рублей).
Важно держать себя в руках, чтобы не стать жертвой кобрендинга. Бонусы и скидки зачастую создают ощущение выгоды, которое может оказаться обманчивым. Кобрендовая карта — это выгодный финансовый инструмент для тех людей, кто может им с умом распорядиться.
Центральные банки продолжают активно наращивать золотые резервы, а лидерами закупок в 2026 году остаются Польша и Китай. Россия и Турция сокращают золотые запасы, тогда как Южная Корея, Намибия и другие страны заявляют о новых планах по золоту.
Разбираем, почему в СССР с 1947 по 1954 годы ежегодно снижались государственные цены на продовольствие и промтовары. Рассказываем о денежной реформе 1947 года и механизме планового снижения себестоимости товаров.
Рынок золота в июне 2026 года застыл в зоне консолидации около 4300-4500$ в ожидании первого заседания ФРС под руководством нового главы Кевина Уорша, которое может либо продолжить давление на металл, либо дать импульс к росту.
Швейцарский банк UBS ожидает, что цена золота может достичь 5500 долларов за одну унцию к концу 2026 года на фоне продолжающихся покупок со стороны центральных банков, высокого госдолга и диверсификации резервов.
Для Трампа золото - это не просто эстетика или инвестиция, а целое мировоззрение: символ власти, надёжности и недоверия к бумажным деньгам, подкреплённое его первыми успешными сделками ещё в 1970-х годах.
Несмотря на недавнее снижение цен, золото сохраняет сильные долгосрочные перспективы благодаря спросу как на защитный актив и инструмент диверсификации. Аналитики HSBC отмечают рост волатильности.
В мире, где новости пестрят экономическими качелями, инфляцией и геополитикой, люди всё чаще ищут «тихую гавань» для своих сбережений. И вот тут на сцену выходит золото как надёжный способ сохранить свои сбережения.
Объяснения причин резкого роста цен на золото продолжают поражать воображение и вызывают улыбку. По сути, есть только одна причина владеть золотом - защитить и сохранить своё богатство, но зачем это нужно?
Физические драгоценные металлы играют уникальную роль в инвестиционном портфеле. В отличие от акций и облигаций, золотые и серебряные слитки можно безопасно держать полностью вне финансовой системы.
Покупатели золота и серебра в виде монет и слитков могут не получить рекордную прибыль даже за всю свою жизнь. Однако одно можно сказать наверняка: эти деньги никогда не погибнут.